
Možda mislite da dobro znate na šta trošite novac, ali tek kada počnete da beležite izdatke možete da steknete jasniju sliku o svojim navikama
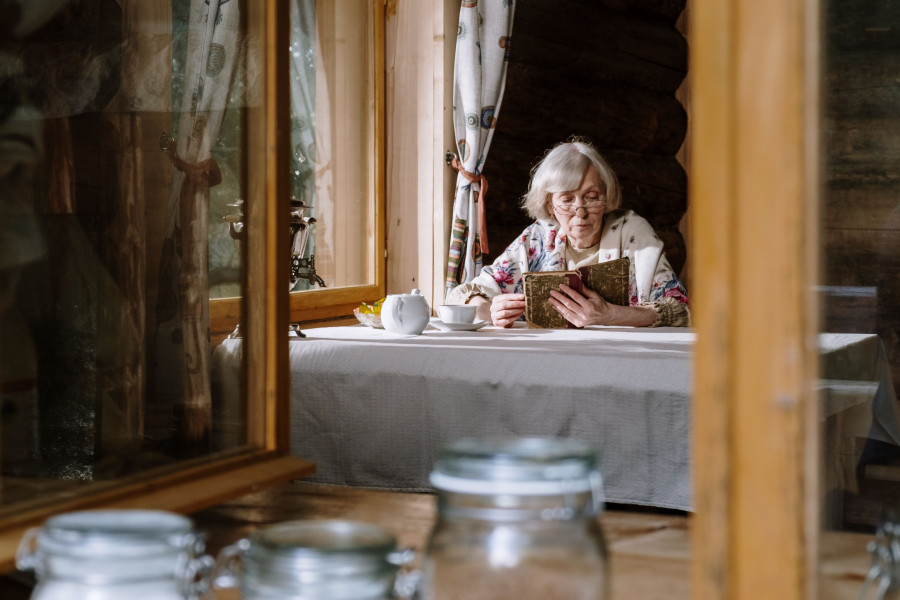
Novac retko nestane odjednom, zbog jedne velike kupovine ili neočekivanog računa. Mnogo češće odlazi pomalo – na kafu usput, dostavu hrane, sitnice na sniženju i proizvode za koje verujemo da će nam jednog dana zatrebati. Tek kada stigne kraj meseca, postaje jasno koliko su se ti mali izdaci nagomilali. Naše bake nisu imale aplikacije za praćenje potrošnje niti su stanje na računu mogle da provere jednim pogledom na telefon. Ipak, mnoge su pažljivo raspoređivale novac, znale koliko mogu da potroše i trudile se da sačuvaju makar mali iznos za nepredviđene situacije. Njihove navike mogu da posluže kao inspiracija i danas. Iako se poskupljenja i visoki životni troškovi ne mogu rešiti samo boljim planiranjem, nekoliko jednostavnih pravila može da pomogne da lakše pratite potrošnju i bolje organizujete kućni budžet.
1. Ne držite sav novac na jednom mestu
Kada su novac za račune, svakodnevne troškove i štednju pomešani, lako je izgubiti predstavu o tome koliko zaista možete da potrošite. Iznos koji vidite na računu može da deluje kao slobodan novac, iako je deo već namenjen obavezama koje tek dolaze. Zato je korisno da novac rasporedite prema nameni. Jedan deo odvojite za račune i osnovne potrebe, drugi za svakodnevnu potrošnju, a treći, ukoliko vam mogućnosti dozvoljavaju, za štednju ili nepredviđene situacije. Ne morate da otvarate više bankovnih računa niti da pravite komplikovan sistem. Dovoljno je da jasno odredite koji novac možete da trošite, a koji želite da sačuvate. Kada štednja ima svoju namenu, manja je verovatnoća da ćete je potrošiti na nešto što vam u tom trenutku nije neophodno.
2. Zapisujte na šta odlazi svaki dinar
Možda mislite da dobro znate na šta trošite novac, ali tek kada počnete da beležite izdatke možete da steknete jasniju sliku o svojim navikama. Kafa kupljena usput, dostava hrane posle napornog dana, sitnica naručena preko interneta ili još jedan proizvod iz prodavnice pojedinačno ne moraju da deluju kao veliki trošak. Međutim, kada ih saberete na kraju nedelje ili meseca, ukupan iznos može da vas iznenadi. Ne morate da pravite složene tabele. Dovoljno je da zapisujete troškove u beležnici ili telefonu i jednom nedeljno proverite gde je novac otišao. Cilj nije da sebi uskratite svako zadovoljstvo, već da prepoznate gde možete da smanjite potrošnju bez velikog odricanja. Kada znate na šta najviše trošite, lakše ćete odlučiti koje navike želite da promenite.
Možda vas zanima
Godinama sam radila u Nemačkoj da bih prehranila ćerke: Tek kad sam se vratila kući, shvatila sam šta one rade sa mojim krvavo zarađenim novcem
Ovi horoskopski znakovi će se opariti ove nedelje: Ovim mamama stiže novac kada ga najmanje očekuju
Roditelji su me zbog invaliditeta ostavili tetki, a onda su čuli koliko zarađujem: Pokrenuli su hajku, ali sam im u lice sasula sve porodične tajne
3. Ne kupujte najjeftinije, već ono što se zaista isplati
Niska cena ne znači uvek i dobru kupovinu. Jeftiniji par cipela koji se brzo pohaba može da vas natera da već sledeće sezone kupujete novi, dok kvalitetniji model može da traje znatno duže. Isto pravilo važi za odeću, kućne aparate i druge stvari koje često koristite. Pre kupovine razmislite koliko će vam proizvod trajati, koliko često ćete ga upotrebljavati i da li je razlika u ceni opravdana. Naravno, skuplje ne znači automatski i kvalitetnije. Važno je uporediti karakteristike, izdržljivost i cenu, umesto da odluku donosite samo na osnovu etikete ili popusta. Prava ušteda nije u tome da uvek kupite najjeftiniji proizvod, već da novac potrošite na nešto što vam je potrebno i što će vam zaista služiti.
4. Uvek imajte makar malu novčanu rezervu
Život ume da donese troškove koje nismo mogli da predvidimo. Pokvari se kućni aparat, iskrsne neplanirana popravka ili se pojavi potreba koju nismo uspeli da uklopimo u mesečni budžet. Kada nemamo nikakvu rezervu, čak i relativno mali izdatak može da izazove veliki stres. Zato je korisno da, u skladu sa svojim mogućnostima, postepeno gradite novčanu rezervu. Njen iznos zavisi od prihoda i obaveza, pa nema potrebe da se upoređujete sa drugima ili sebi postavljate cilj koji trenutno ne možete da ostvarite. Važno je i da u budžetu ostavite prostor za sopstvene potrebe. To ne znači da treba da zanemarite porodične obaveze ili prestanete da pomažete drugima, već da pokušate da sačuvate makar mali iznos koji će vam biti dostupan kada vam zatreba.
5. Ne kupujte nešto samo zato što bi jednog dana moglo da vam zatreba
Sniženja lako mogu da nas navedu da kupimo stvari koje nam zapravo nisu potrebne. Kada vidimo proizvod po nižoj ceni, često pomislimo da je šteta da propustimo priliku, čak i ako nemamo konkretan plan da ga koristimo. Tako se ormari, ostave i fioke pune stvarima koje mesecima ostaju neupotrebljene. Novac je potrošen, prostor zauzet, a navodna ušteda nikada nije donela stvarnu korist. Pre nego što nešto stavite u korpu, zastanite i zapitajte se da li biste taj proizvod kupili i da nije na sniženju. Razmislite i da li vam je potreban sada, da li već imate nešto slično i koliko često ćete ga koristiti. Ako kupujete samo zato što je cena snižena, moguće je da ne štedite novac, već ga trošite na nešto što vam nije neophodno. Ponekad je najbolja kupovina upravo ona od koje odustanemo.
6. Prvo odvojite novac za štednju, pa onda planirajte potrošnju
Ako čekate kraj meseca da biste videli koliko vam je novca preostalo za štednju, lako se može dogoditi da ne ostane ništa. Zato je praktičnije da, čim primite platu ili drugi prihod, odvojite iznos koji možete da priuštite. To ne mora da bude velika suma. Ako vam budžet dozvoljava samo mali iznos, počnite od njega i pokušajte da štednja postane redovna navika. Važno je da ne odvajate toliko novca da zbog toga ne možete da podmirite osnovne troškove. Čak i male, redovne uplate vremenom mogu da stvore rezervu koja će vam olakšati suočavanje sa neplaniranim izdacima. Kada novac prvo sklonite sa strane, lakše ćete planirati ostatak meseca i odlučiti na šta zaista želite da ga potrošite. Ako su vam prihodi već potpuno raspoređeni na hranu, račune, stanovanje i druge osnovne potrebe, nemojte sebi nametati nerealne ciljeve. U tom slučaju prvi korak može da bude praćenje troškova i traženje mogućnosti za uštedu tamo gde je to zaista izvodljivo.
Štednja počinje navikama, ali zavisi i od prihoda
Nijedno od ovih pravila ne garantuje da ćete uvek imati dovoljno novca. Ako su prihodi mali u odnosu na osnovne životne troškove, prostor za štednju može biti veoma ograničen. U takvim okolnostima problem nije nužno u načinu trošenja, već u tome što novca jednostavno nema dovoljno. Ipak, kada postoji mogućnost da se nešto odvoji, praćenje troškova, promišljena kupovina i redovna štednja mogu da pomognu da novac bolje rasporedite. Ne morate da promenite sve navike odjednom. Počnite od jedne – zapisujte izdatke, napravite spisak pre odlaska u prodavnicu ili odvojite malu sumu čim primite platu. Najvažnija pouka starih pravila jeste da nije presudno samo koliko novca imate, već i koliko jasno znate gde odlazi. Kada počnete da planirate prema svojim stvarnim potrebama, lakše ćete upravljati budžetom i sačuvati deo novca za ono što vam je zaista važno.
Možda vas zanima
Mame i tate
Ćerka mi je umrla od raka, a zet je posle 40 dana uradio nešto što mu nikad neću oprostiti: Kad mi je unuka rekla šta radi, spakovala sam je i dovela kod mene
 Mame i tate
Majka Nikole Tesle nije išla u školu, a on ju je smatrao genijem: Priča o ženi koja je oblikovala velikog naučnika
 Mame i tate
Gubitak deteta: 5 rečenica koje nikada ne treba reći majci koja tuguje
 Mame i tate
Niš posle skoro 50 godina dobija novi studentski dom: Biće mesta za 402 studenta, poznato kada se očekuje useljenje
 Mame i tate
Nasledni visok holesterol može da ugrozi i decu: Bolest često prolazi neprimećeno, a rizik raste sa godinama
 Mame i tate